Etiqueta: TransUnion (NYSE: TRU)

  • TransUnion anuncia acuerdo para adquirir una participación mayoritaria del negocio de Personas Físicas de “Buró de Crédito” en México 

    TransUnion anuncia acuerdo para adquirir una participación mayoritaria del negocio de Personas Físicas de “Buró de Crédito” en México 

    La empresa adquirió un 68% adicional de TransUnion de México de los principales accionistas, que incluyen varios de los bancos más grandes que operan en esta ciudad.

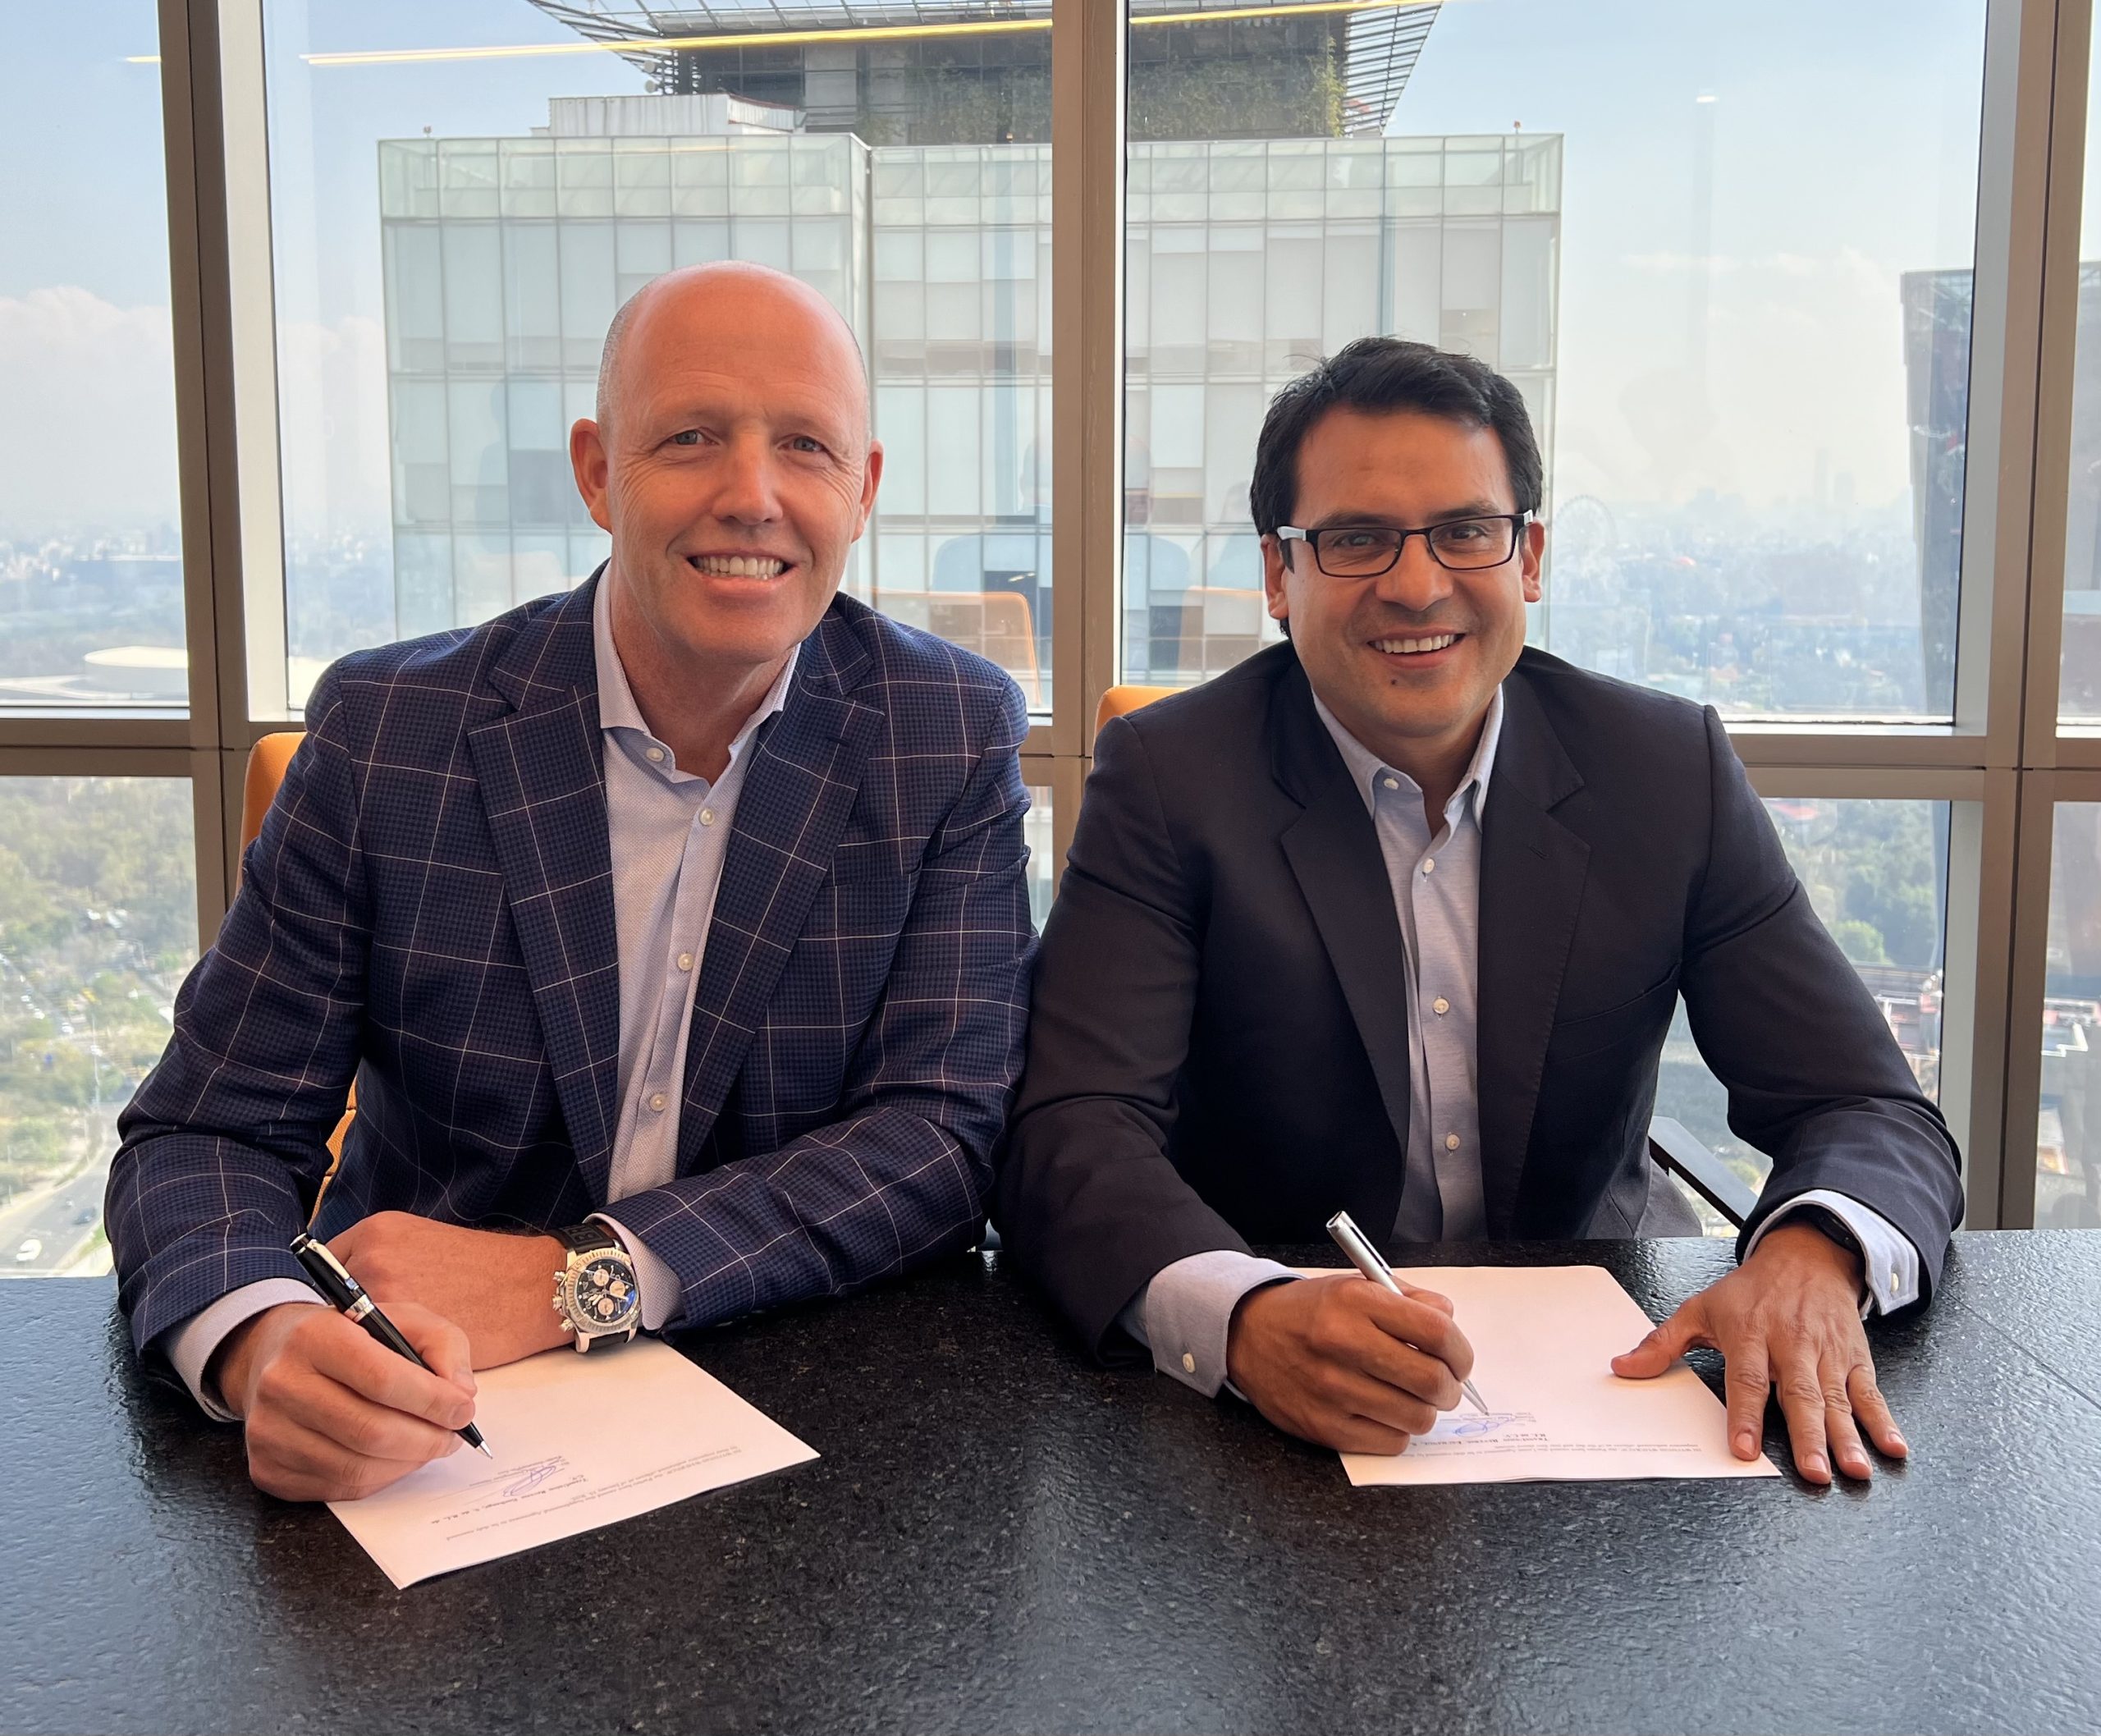
    MEXÍCO: TransUnion (NYSE:TRU) firmó un acuerdo definitivo para adquirir una participación mayoritaria de Trans Union de México, S.A., S.I.C., el negocio de información de riesgo de crédito de consumidor de la sociedad de información crediticia más grande de México, Buró de Crédito.

     Actualmente, Buró de Crédito está compuesto por un negocio de información de riesgo de crédito comercial (personas morales) y de consumidor (personas físicas). La transacción esperada no incluye el segmento comercial.  

    Actualmente, TransUnion es titular de aproximadamente 26% de TransUnion de México, ha participado en su Consejo de Administración durante más de dos décadas, y ha sido uno de sus más importantes proveedores tecnológicos.   

    TransUnion acordó adquirir un 68% adicional de TransUnion de México de los principales accionistas, que incluyen varios de los bancos más grandes que operan en México, con un desembolso de efectivo aproximado de MXN 11,500 millones o USD 560 millones, basado en un valor total (enterprise value) de MXN 16,800 millones, o USD 818 millones considerando un tipo de cambio de MXN 20.53 (enero 14, 2025), lo que aumenta la participación de TransUnion al 94%.  

    “Esta expansión en México confirma nuestro compromiso de impulsar la confianza en el comercio global”, señaló Chris Cartwright, presidente y director ejecutivo de TransUnion. “Las sociedades de información crediticia son un catalizador para la inclusión financiera; estamos entusiasmados por la oportunidad de ofrecer los beneficios de nuestra tecnología de vanguardia, soluciones innovadoras y experiencia en la industria a los consumidores y negocios mexicanos. También esperamos apoyar los objetivos de transformación digital del país para empoderar a los consumidores con una mayor oportunidad económica”.  

    TransUnion opera en más de 30 países y tiene sede principal en los Estados Unidos. Sus soluciones innovadoras incluyen productos que promueven la inclusión financiera, mitigan el fraude y empoderan a los consumidores para acceder al crédito y administrar su salud financiera. Con amplio conocimiento en escalar negocios internacionales, su tecnología global y modelo operativo respaldan la experiencia del cliente.   

    México es la 12da economía global y la segunda más grande de América Latina. Con una población en crecimiento, el crédito al consumidor en México se está expandiendo y más de la mitad de los adultos cuentan con al menos un producto financiero. Si bien la penetración crediticia sigue siendo menor en México que en otros países de América Latina, ha aumentado significativamente en la última década, pasando del 34% al 42% del PIB entre 2013 y 20231. TransUnion planea llevar sus capacidades y experiencia global al mercado, lo que permitirá fortalecer los servicios prestados y continuar impulsando la inclusión financiera.  

    “Consideramos que la mencionada adquisición fortalecerá nuestra posición de liderazgo en la región, convirtiendo a TransUnion en la sociedad de información crediticia más grande de America Latina de habla hispana”, señaló Carlos Valencia, presidente de TransUnion para Latinoamérica. “Vemos una oportunidad sustancial para introducir productos globales como herramientas de calificación de riesgo de última generación, soluciones de mitigación de fraude y herramientas de salud financiera. También planeamos expandirnos a nuevos sectores del mercado como Fintechs y seguros, entre otros”.  

    “Buró de Crédito será parte de TransUnion Internacional y se apalancará de las fortalezas del modelo operativo global”, agregó Todd Skinner, presidente internacional de TransUnion. “En el mediano y largo plazo, visualizamos un crecimiento del mercado local alineado a los resultados favorables del entorno y a la innovación que aporte TransUnion”.  

    Se espera que el negocio genere aproximadamente USD145 millones2 de ingresos y USD 70 millones2 de EBITDA3 ajustado 2024. Basado en las tasas cambiarias actuales y estimaciones financieras, se espera que la adquisición aumente las ganancias diluidas ajustadas por acción en el primer año de propiedad. Esperamos que la operación se cierre a finales de 2025, sujeto a que se cumplan las aprobaciones regulatorias y las condiciones de cierre. TransUnion prevé que el fondeo de esta transacción se haga a través de una combinación de deuda y efectivo.   

    Finalmente, después del cierre de la transacción, TransUnion se apalancará en su modelo operativo global, para afianzar las capacidades existentes de Buró de Crédito y fortalecer su modelo de servicio al mercado mexicano.  

    Acerca de TransUnion (NYSE: TRU)  

    TransUnion es una compañía global de información y conocimiento con más de 13.000 asociados operando en más de 30 países, incluyendo la República Dominicana. Hacemos posible la confianza asegurando que cada persona esté representada de manera confiable en el mercado. Hacemos esto proporcionando una visión multidimensional de los consumidores, administrada

    con cuidado. A través de nuestras adquisiciones e inversiones en tecnología, hemos desarrollado soluciones innovadoras en áreas como el marketing, el fraude, el riesgo y la analítica avanzada. Como resultado, los consumidores y las empresas pueden realizar transacciones con confianza y lograr grandes cosas. A esto lo llamamos Información para el Bien®, generando oportunidades económicas, grandes experiencias y empoderamiento personal para millones de personas en todo el mundo. 

    Acerca del Buró de Crédito  

    Buró de Crédito es líder en México que gestiona la base de datos crediticia más completa y segura para individuos y empresas. Buró de Crédito está conformada por dos sociedades de información crediticia: Trans Union de México, S.A., SIC (buró de crédito de personas físicas) y Dun & Bradstreet, S.A., SIC (buró de crédito de personas físicas con actividad empresarial y personas morales). Con 29 años en el mercado, Buró de Crédito provee servicios sobre recopilación, manejo, entrega o envío de información relativa al historial crediticio de personas físicas y morales. Sus otros productos y servicios complementarios son también esenciales para personas, empresas y otorgantes de crédito pues facilitan la administración y análisis de riesgos financieros. De esta forma, Buró de Crédito ayuda a agilizar y facilitar las tomas de decisiones para la generación de negocios y la sana expansión del crédito, contribuyendo así al desarrollo económico del país. http://www.burodecredito.com.mx 

    Declaraciones prospectivas de TransUnion  

    Este comunicado de prensa contiene declaraciones prospectivas que se rigen dentro de la Ley de Reforma de Litigios sobre Valores Privados (Private Securities Litigation Reform Act) de 1995 de los Estados Unidos de América. Estas afirmaciones se basan en las creencias y expectativas actuales de la dirección de TransUnion y están sujetas a riesgos e incertidumbres.

    Los resultados reales pueden diferir materialmente de los descritos en las declaraciones anteriores. Cualquier afirmación contenida en este comunicado de prensa que no sea un hecho histórico, incluidas las afirmaciones sobre nuestras creencias y expectativas, son eventuales declaraciones. Las mencionadas declaraciones incluyen información relativa a los beneficios previstos de la transacción, incluidos los estratégicos, empresariales, operacionales, el calendario previsto para completar la transacción, las fuentes de financiación previstas para la adquisición y descripciones de nuestros planes de negocio, perspectivas y estrategias. Estas declaraciones incluyen a menudo palabras como «esperar», «considerar», «prever», «visualizar», «planificar», «estimar», «objetivo», «proyecto», «debería», «podría», «haría», «sería», «hará», «pronosticar», «perspectiva», «potencial», «continúa», «busca», «predice», o los negativos de estas palabras y otras expresiones similares. 

    Entre los factores que podrían provocar que los resultados reales difieran sustancialmente de los descritos en las declaraciones prospectivas se incluyen: (i) la imposibilidad de realizar las sinergias y otros beneficios esperados de la adquisición propuesta de Trans Union de México; (ii) el riesgo de que las aprobaciones regulatorias requeridas no se obtengan o se obtengan sujetas a condiciones no previstas; (iii) el incumplimiento de cualquiera de las condiciones de cierre en el acuerdo de compra definitivo de manera oportuna o su no cumplimiento en absoluto; (iv) el retraso en el cierre de la adquisición propuesta; (v) la posibilidad de que la adquisición propuesta, incluida la integración de Trans Union de México, pueda ser más costosa de lo previsto; (vi) la interrupción del negocio durante el tiempo previsto de la adquisición propuesta y/o después del cierre de la adquisición; (vii) los riesgos relacionados con la interrupción del tiempo de gestión de las operaciones comerciales en curso y otras oportunidades debido a la adquisición propuesta; (viii) los efectos de la legislación pendiente y futura, y las acciones y reformas regulatorias; (ix) las tendencias macroeconómicas y de la industria y la evolución adversa de la deuda, el crédito al consumo y los mercados de servicios financieros y otros factores macroeconómicos fuera del control de TransUnion; (x) los riesgos relacionados con el endeudamiento de TransUnion, incluida nuestra capacidad para efectuar puntualmente los pagos de capital e intereses y nuestra capacidad para cumplir las cláusulas de los acuerdos que rigen nuestro endeudamiento, otros acontecimientos puntuales y otros factores que pueden encontrarse en nuestro Informe Anual en el Formulario 10-K para el año finalizado el 31 de diciembre de 2023, y en cualquier Informe Anual posterior en el Formulario 10-K, Informe Trimestral en el Formulario 10-Q o Informe Actual en el Formulario 8-K, que se presentan ante la Comisión de Bolsa y Valores de los Estados Unidos de América y están disponibles en el sitio web de TransUnion (www. transunion.com/tru) y en el sitio web de la Securities and Exchange Commission (www.sec.gov). Muchos de estos factores están fuera de nuestro control.  

    Las declaraciones prospectivas contenidas en este comunicado de prensa se refieren únicamente a la fecha de este comunicado de prensa. No asumimos ninguna obligación de dar a conocer públicamente el resultado de cualquier revisión de estas declaraciones prospectivas para reflejar el impacto de los acontecimientos o circunstancias que puedan surgir después de la fecha de este comunicado de prensa. 

  • TransUnion publica un estudio global que resalta la importancia de la inclusión financiera

    TransUnion publica un estudio global que resalta la importancia de la inclusión financiera

     Encuesta revela que los consumidores sin productos de crédito y aquellos con poca actividad crediticia entienden de crédito y desean mantener el control de sus finanzas.

    Santo Domingo, República Dominicana, mayo de 2022 – TransUnion (NYSE: TRU), proveedor global de soluciones de información, publicó un nuevo estudio global – “Expandiendo el acceso al crédito: Una perspectiva más profunda sobre los consumidores sin productos de crédito y con poca actividad crediticia”. El estudio global incluyó un análisis del comportamiento crediticio de los consumidores en Canadá, Colombia, Estados Unidos, Hong Kong, India y Sudáfrica, así como una encuesta global en línea a más de 11.100 consumidores en República Dominicana, Brasil, Canadá, Colombia, Estados Unidos y Filipinas.

    La mayoría de los consumidores buscan nuevos productos crediticios

    Los resultados de la encuesta global indican que, a pesar de la falta de experiencia crediticia de los consumidores sin productos de crédito y con poca actividad crediticia, estos consumidores entienden los beneficios y los riesgos del crédito y quieren mantener el control de sus finanzas.

    En República Dominicana, una mayoría significativa de consumidores, tanto de los consumidores sin productos de crédito (72%) como de los consumidores con poca actividad crediticia (69%), espera que su necesidad de crédito aumente en los próximos tres a cinco años. Sin embargo, algo más de la mitad de los consumidores sin productos de crédito (53%) y el 47% de los consumidores con poca actividad crediticia declararon que la razón por la que no tomaban más crédito, o ningún crédito en el caso de los consumidores sin productos de crédito, era no querer endeudarse. Esto aún significa que la mayoría de los consumidores, en particular dentro del grupo de los consumidores con poca actividad crediticia, están buscando obtener mayor acceso al crédito y aprovechar el crédito para sus necesidades financieras.

    La preocupación por perder el control de sus finanzas fue también una de las razones indicadas por el 34% de los consumidores con poca actividad crediticia para no pedir más créditos. A nivel mundial, el deseo de evitar el endeudamiento fue la razón más citada para no querer más crédito, con la excepción de Canadá.

    En todo el mundo, los encuestados citaron que tienen previsto solicitar créditos en 2022 en distintos grados. En República Dominicana, el 52% de los consumidores sin productos de crédito tienen previsto solicitar un crédito, y un 58% de los consumidores con poca actividad crediticia. Este porcentaje considerable de ambos grupos de consumidores que tienen la intención de pedir un crédito indica que existe una necesidad real y un interés en el crédito. Encontrar la forma de satisfacer las necesidades de esta gran población de consumidores, mientras se maneja el riesgo de forma prudente, representa una oportunidad de crecimiento importante para las entidades.   

    Los consumidores quieren más educación crediticia y mejores ofertas de crédito

    Los resultados de la encuesta también indicaron que el 45% de los consumidores con poca actividad crediticia de República Dominicana ampliarían su uso del crédito si tuvieran un acontecimiento de vida significativo en el futuro  – como casarse o tener un hijo – lo cual crearía una mayor necesidad de crédito. Además, el 29% de los consumidores con poca actividad crediticia ampliaría su uso del crédito si recibiera información sobre la disponibilidad y las ventajas del mismo, el 26% si se pudieran realizar pagos más bajos y el 21% si tuviera más claro el costo total del crédito, incluyendo las comisiones y los intereses.

    El motivo más común, tanto de los consumidores sin productos de crédito como de los consumidores con poca actividad crediticia en República Dominicana, para rechazar las ofertas de crédito recibidas fue que ya no necesitaban el crédito, lo cual difiere de otros países, en los que una tasa de interés muy alta aparece como la razón más común, tanto de los consumidores sin productos de crédito como de los consumidores con poca actividad crediticia. Una tasa de interés muy alta fue la segunda razón más común para rechazar una oferta de crédito para los consumidores sin productos de crédito y aquellos con poca actividad crediticia en República Dominicana, con un 24% y un 19% de los encuestados, respectivamente.

    La experiencia de los consumidores y las ofertas recibidas también influyeron en las razones por las que los consumidores sin productos de crédito y con poca actividad crediticia rechazaron una oferta de crédito. El 10% de los consumidores con poca actividad crediticia de República Dominicana citaron un largo proceso de aprobación como el factor de rechazo de la oferta de crédito, y el 11% de los consumidores con poca actividad crediticia indicaron el hecho de que se les ofreciera un monto insuficiente como factor de rechazo de la oferta de crédito. Además, el 10% de los consumidores con poca actividad crediticia dijeron que rechazaron ofertas de crédito porque recibieron una oferta mejor en otro lugar.

    La encuesta también mostró que la mayoría de los consumidores con poca actividad crediticia (55%) de República Dominicana habían adquirido fuentes de financiación alternativas fuera de los productos de crédito tradicionales para satisfacer sus necesidades financieras en el último año, siendo los préstamos de familiares y amigos la fuente más común. Sólo el 37% de los consumidores sin productos de crédito indicaron que habían recurrido a fuentes de financiamiento alternativas en el último año, y entre los que sí lo hicieron, los préstamos de familiares y amigos fueron también los más utilizados. Cubrir una falta de ingresos fue la razón más común para que los consumidores, tanto los que no tenían productos de crédito (48%) como los de poca actividad crediticia (52%), solicitaran un préstamo a familiares y amigos.

    «Los consumidores sin productos de crédito y con poca actividad crediticia de República Dominicana y de todo el mundo parecen conocer bastante de crédito y entienden los riesgos de endeudarse demasiado”, dijo Virginia Olivella, directora de investigación y consultoría de TransUnion para America Latina. «Muchos de estos consumidores quieren conocer más sobre las ventajas del crédito y esperan tasas de interés y pagos mensuales asequibles, junto con claridad sobre el costo total del crédito. Los procesos largos de aprobación u otras experiencias negativas pueden hacer que un consumidor rechace una oferta de crédito. Dado que el costo del crédito puede ser a menudo una barrera para atraer a más consumidores al ecosistema crediticio, es importante que las instituciones financieras desarrollen y ofrezcan productos de crédito que respondan a estas preocupaciones. Además, una experiencia fluida para el consumidor es una consideración clave para las entidades a la hora de llegar a los consumidores sin productos de crédito y con poca actividad crediticia.”

    Consumidores sin productos de crédito y con poca actividad crediticia muestran distintos niveles de satisfacción con el crédito

    Cuando se compara el sentimiento de los consumidores sin productos de crédito con el de los consumidores con poca actividad crediticia, tiende a haber una diferencia pronunciada en el nivel de satisfacción con su cantidad actual de crédito. En República Dominicana, el 45% de los consumidores con poca actividad crediticia estaban satisfechos o extremadamente satisfechos con su crédito actual, mientras que sólo el 26% de los consumidores sin productos de crédito tradicional tenían el mismo nivel de satisfacción. Además, el 13% de los consumidores sin productos de crédito no estaban satisfechos en lo absoluto con su nivel de crédito, en comparación con el 10% de los consumidores con poca actividad crediticia.

    «Impulsar la inclusión financiera empieza por comprender mejor los diferentes matices entre las poblaciones sin productos de crédito, con poca actividad crediticia y las que tienen una alta actividad de crédito, así como lo que las motiva. Por ejemplo, los motivos que llevan a los consumidores sin productos de crédito a solicitar un crédito, y las razones por las que los consumidores con poca actividad crediticia pueden necesitar un producto de crédito adicional, pueden variar mucho. Las entidades pueden utilizar esta información para satisfacer mejor las necesidades únicas de estos segmentos de consumidores y educarlos sobre cómo pueden construir y mejorar sus perfiles crediticios. Al hacerlo, las entidades pueden desempeñar un papel fundamental en ayudar a más consumidores a participar activamente en el sistema de crédito y promover una mayor inclusión financiera», concluyó Olivella.

    Para obtener más información sobre el estudio global de TransUnion, «Expandiendo el acceso al crédito: Una perspectiva más profunda sobre los consumidores sin productos de crédito y con poca actividad crediticia”, descargue el informe aquí.


    Acerca de TransUnion (NYSE: TRU)

    TransUnion es una compañía global de soluciones de información que contribuye a generar confianza entre entidades y consumidores en la economía moderna. Logramos esto al proporcionar una imagen completa de cada persona para que pueda ser representada de manera confiable y segura en el mercado. Como resultado, las empresas y los consumidores pueden realizar transacciones con confianza y lograr grandes cosas. A esto lo llamamos Información para el Bien.

    Con una presencia destacada en más de 30 países de los cinco continentes, TransUnion proporciona soluciones que ayudan a crear oportunidades económicas, grandes experiencias y empoderamiento personal para cientos de millones de personas. www.transunion.do

    Consumidores sin productos de crédito: Consumidores que no tienen y nunca han tenido un producto de crédito tradicional, según la información de la base de datos de créditos de consumo de TransUnion. Para dimensionar la población sin productos de crédito, partimos del total de la población adulta según las Naciones Unidas. A continuación, restamos los consumidores con poca actividad de crédito, los nuevos al crédito y los activos o establecidos en el crédito. El número restante es el de consumidores sin productos de crédito.

    Consumidores con poca actividad de crédito: Consumidores con alguna presencia crediticia, pero limitada. En concreto, consumidores que:

    • Han tenido alguna actividad crediticia en el mercado de crédito durante al menos los últimos 2 años
    • Tienen 0-2 cuentas de crédito tradicional actualmente abiertas
    • Sólo han tenido un tipo de crédito

    La encuesta global en línea de TransUnion incluyó respuestas de 11.128 adultos y fue realizada entre el 3 de agosto de 2021 y el 5 de enero de 2022 por TransUnion en asociación con el proveedor de investigación de terceros Qualtrics® Research-Services.


    Conoce más sobre AF comunicacion estrategica y sus clientes

Este sitio está registrado en wpml.org como sitio de desarrollo. Cambie a una clave de sitio de producción para remove this banner.